Decyzja ministerialna nr 131 z 2026 r. – co się zmienia?
Ministerstwo Finansów Zjednoczonych Emiratów Arabskich ogłosiło 7 sierpnia 2026 r. przedłużenie ulgi podatkowej Small Business Relief w podatku CIT. Zgodnie z decyzją ministerialną nr 131 z 2026 r. ulga będzie obowiązywać do okresów rozliczeniowych kończących się nie później niż 31 grudnia 2029 r. Wcześniejszy termin wygaśnięcia – koniec 2026 r. – został tym samym przesunięty o trzy lata.
To istotna wiadomość dla przedsiębiorców prowadzących działalność w ZEA, w tym dla Polaków, którzy w ostatnich latach coraz częściej zakładają firmy w Dubaju i innych emiratach. Przedłużenie ulgi daje małym firmom więcej czasu na rozwój w korzystnym otoczeniu podatkowym, zanim zaczną podlegać standardowym stawkom CIT.
Warto podkreślić, że próg przychodu uprawniającego do ulgi nie uległ zmianie – nadal wynosi 3 mln AED rocznie, zgodnie z wcześniejszą decyzją ministerialną nr 73 z 2023 r. Ulga dotyczy okresów rozliczeniowych rozpoczynających się 1 czerwca 2023 r. lub później, co oznacza ciągłość dotychczasowego mechanizmu.
Na czym polega Small Business Relief i kto może z niej skorzystać?
Small Business Relief to ulga w podatku dochodowym od osób prawnych (Corporate Income Tax), który ZEA wprowadziły stosunkowo niedawno. Dzięki niej firmy osiągające roczny przychód nieprzekraczający 3 mln AED mogą co do zasady zostać zwolnione z obowiązku zapłaty CIT. Jest to rozwiązanie skierowane do mikro- i małych przedsiębiorstw, które dopiero budują swoją pozycję na rynku emirackim.
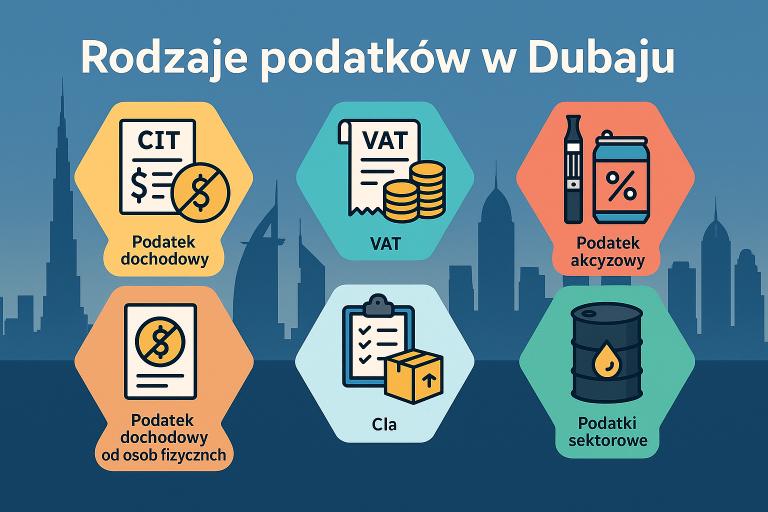
Podstawowe zasady CIT w ZEA przedstawiają się następująco:
- 0% CIT – od dochodu do 375 000 AED
- 9% CIT – od nadwyżki ponad 375 000 AED
Small Business Relief pozwala firmom poniżej progu 3 mln AED przychodu uniknąć obciążenia tą stawką, jednak ulga nie działa automatycznie. Przedsiębiorca musi aktywnie wybrać ją w składanym zeznaniu podatkowym CIT. To kluczowy element, o którym wielu właścicieli firm zapomina – samo spełnienie kryterium przychodowego nie wystarczy.
Nawet korzystając z ulgi, firma zobowiązana jest do:
- Rejestracji w Federal Tax Authority (FTA) – obowiązek rejestracyjny dotyczy wszystkich podmiotów podlegających CIT.
- Składania zeznań podatkowych – w wymaganym terminie, z zaznaczeniem wyboru ulgi.
- Prowadzenia pełnej dokumentacji księgowej – zgodnej z wymogami emirackimi.
Kto nie skorzysta z ulgi? Ważne wyłączenia
Decyzja ministerialna precyzyjnie określa, które podmioty nie mogą skorzystać ze Small Business Relief, nawet jeśli ich przychody nie przekraczają progu 3 mln AED. Wyłączenia dotyczą dwóch kluczowych kategorii podmiotów.
Qualifying Free Zone Persons
Podmioty posiadające status kwalifikowanych podmiotów ze stref wolnocłowych (Qualifying Free Zone Persons) nie są uprawnione do ulgi. Te firmy korzystają z odrębnego reżimu podatkowego przewidzianego dla stref wolnocłowych w ZEA, który przewiduje własne preferencje – dlatego ustawodawca uznał, że kumulowanie korzyści byłoby nieuzasadnione.
Spółki z międzynarodowych grup kapitałowych (MNE)
Ulga nie przysługuje również spółkom wchodzącym w skład międzynarodowych grup kapitałowych. To wyłączenie wpisuje się w globalny trend uszczelniania systemów podatkowych wobec dużych podmiotów wielonarodowych, zgodny m.in. z inicjatywami OECD dotyczącymi minimalnego opodatkowania.
Przed skorzystaniem z ulgi warto więc dokładnie przeanalizować, czy dany podmiot nie podlega jednemu z tych wyłączeń. Błędne zastosowanie Small Business Relief może skutkować koniecznością dopłaty podatku wraz z odsetkami i sankcjami ze strony FTA.
Firma w Dubaju a polskie obowiązki podatkowe
Dla polskich przedsiębiorców rozważających prowadzenie działalności w ZEA kluczowe jest zrozumienie, że posiadanie firmy w Emiratach nie wyłącza automatycznie polskiego opodatkowania. To jeden z najczęstszych błędów popełnianych przy planowaniu struktur międzynarodowych.
Polska, jako kraj rezydencji podatkowej większości polskich przedsiębiorców, opodatkowuje światowy dochód swoich rezydentów. W praktyce oznacza to, że:
- Dywidendy wypłacane z firmy w ZEA podlegają co do zasady opodatkowaniu w Polsce stawką 19%.
- Przepisy o zagranicznych jednostkach kontrolowanych (CFC) mogą nakazywać doliczenie dochodu emirackiej spółki do polskiej podstawy opodatkowania, nawet jeśli dywidenda nie została wypłacona.
- Znaczenie mają szczegóły struktury – forma prawna, miejsce faktycznego zarządu, rodzaj prowadzonej działalności i rzeczywista substancja gospodarcza w ZEA.
Każdy przypadek wymaga indywidualnej analizy podatkowej uwzględniającej zarówno prawo emirackie, jak i polskie regulacje. Nieprzemyślana struktura może nie tylko nie przynieść oszczędności, ale wręcz narazić przedsiębiorcę na dodatkowe obciążenia i ryzyko kontroli skarbowej.
Właśnie dlatego planowanie działalności w ZEA warto powierzyć doradcom, którzy znają oba systemy prawne. Global Tax Partners specjalizuje się w rejestracji i obsłudze prawno-księgowej firm w Dubaju – zarówno w strefach wolnocłowych (Freezone), jak i na rynku lokalnym (Mainland) – pomagając jednocześnie zaplanować strukturę zgodną z polskimi przepisami podatkowymi.
Podsumowanie zmian i dalsze kroki
Przedłużenie Small Business Relief do końca 2029 r. to dobra wiadomość dla małych firm w ZEA. Trzyletnie wydłużenie horyzontu ulgi daje przedsiębiorcom stabilność planowania i czas na skalowanie biznesu. Jednocześnie niezmieniony próg 3 mln AED i obowiązki formalne (rejestracja, zeznania, dokumentacja) przypominają, że system podatkowy ZEA – choć korzystny – wymaga profesjonalnej obsługi.
Dla polskich rezydentów podatkowych kluczowe pozostaje prawidłowe ułożenie struktury, które uwzględni zarówno emirackie preferencje, jak i polskie obowiązki wynikające z przepisów o CFC, opodatkowania dywidend czy rezydencji podatkowej. Każda sytuacja jest inna i wymaga indywidualnego podejścia.
Jeśli rozważasz założenie firmy w Dubaju lub chcesz zweryfikować, czy Twoja obecna struktura optymalnie wykorzystuje dostępne ulgi – umów się na bezpłatną konsultację z zespołem Global Tax Partners. Nasi specjaliści pomogą ocenić Twoją sytuację i zaplanować kolejne kroki zgodnie z prawem obu jurysdykcji. Zadzwoń: +48 505 684 412 lub napisz przez formularz na stronie.
Masz pytanie do tego tematu?
Pierwsza konsultacja jest bezpłatna - porozmawiajmy o Twojej sytuacji.