Algorytmy bankowe nigdy nie śpią – co je uruchamia?
Wielu Polaków żyje w przekonaniu, że ich codzienne przelewy są zbyt małe i zbyt zwyczajne, by ktokolwiek się nimi zainteresował. Ponad 30 milionów osób wykonuje przelewy bankowe – dlaczego więc bank lub urząd skarbowy miałby zwrócić uwagę właśnie na Twoje transakcje? Odpowiedź jest prostsza, niż mogłoby się wydawać: to nie urzędnik przegląda ręcznie wyciągi bankowe, lecz zaawansowane algorytmy analityczne, które pracują bez przerwy, analizując miliony operacji w czasie rzeczywistym.
Jak wskazuje Arkadiusz Lament z naszej kancelarii, systemy bankowe zostały zaprojektowane tak, aby wychwytywać powtarzalne wzorce transakcji, które odbiegają od normy. Nie chodzi wyłącznie o jednorazowe przelewy na duże kwoty. Algorytmy analizują częstotliwość operacji, ich regularność, kierunek przepływu środków oraz powiązania z podmiotami z określonych jurysdykcji. Wystarczy kilka nietypowych transakcji w krótkim czasie, aby system automatycznie oznaczył konto do dodatkowej weryfikacji.
Warto zrozumieć, że celem tych mechanizmów jest przede wszystkim przeciwdziałanie praniu pieniędzy (AML) oraz zapobieganie finansowaniu terroryzmu. Banki działające w Polsce są zobowiązane na mocy ustawy o przeciwdziałaniu praniu pieniędzy do monitorowania transakcji swoich klientów. Gdy algorytm wykryje podejrzany schemat, informacja może trafić zarówno do wewnętrznego działu compliance banku, jak i do Generalnego Inspektora Informacji Finansowej (GIIF), a stamtąd – do urzędu skarbowego.
Jakie transakcje budzą największe podejrzenia?
Nie każda płatność oznacza kłopoty, ale pewne schematy działań mogą szybko uruchomić bankowe procedury bezpieczeństwa. Warto wiedzieć, na co zwracają uwagę systemy monitorujące, aby świadomie unikać niepotrzebnych problemów.
Rozbijanie kwot na mniejsze przelewy
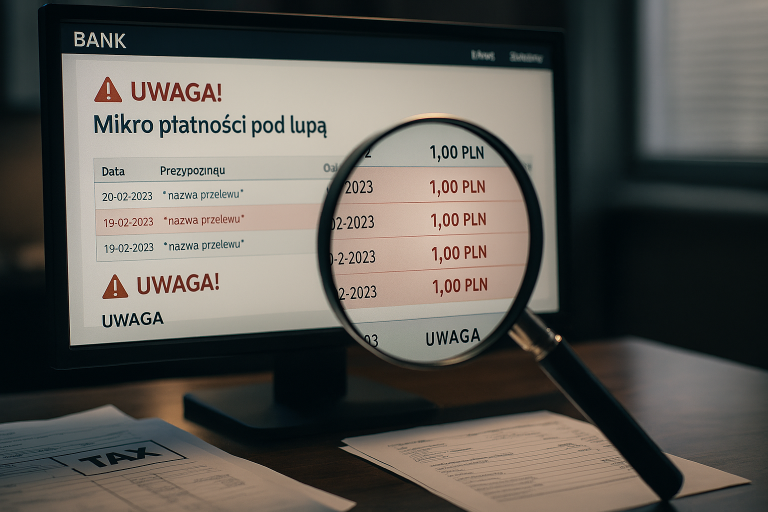
Jednym z najczęściej wykrywanych wzorców jest tak zwany structuring, czyli dzielenie jednej większej sumy na kilka mniejszych przelewów wykonywanych w krótkim odstępie czasu. Nawet jeśli robisz to nieświadomie – na przykład dlatego, że Twój bank ma dzienny limit transakcji – algorytm może odczytać takie działanie jako próbę ominięcia progów raportowania lub ukrycia źródła pieniędzy. To jeden z klasycznych sygnałów ostrzegawczych w systemach AML.
Częste doładowania karty i płatności zagraniczne
Regularne zasilanie kart przedpłaconych lub kart wielowalutowych również przyciąga uwagę systemów. Podobnie wygląda sytuacja z płatnościami kierowanymi do firm zarejestrowanych w jurysdykcjach kojarzonych z optymalizacją podatkową – na przykład do spółek z Dubaju czy innych rajów podatkowych. Nawet legalne zakupy w zagranicznych sklepach internetowych lub rezerwacje noclegów za granicą mogą czasem uruchomić dodatkową weryfikację, jeśli wpisują się w szerszy, nietypowy wzorzec.
Do najczęstszych działań budzących wątpliwości należą:
- Dzielenie jednego przelewu na kilka mniejszych transakcji w krótkim czasie
- Częste doładowania kart przedpłaconych lub kart wielowalutowych
- Regularne płatności do podmiotów zagranicznych, zwłaszcza z krajów o niskiej transparentności podatkowej
- Nieprecyzyjne lub żartobliwe tytuły przelewów, które nie pozwalają ustalić celu transakcji
- Nagłe wpływy dużych kwot bez czytelnego uzasadnienia ekonomicznego
Jak prawidłowo opisywać przelewy i unikać problemów?
Jedną z najprostszych, a zarazem najskuteczniejszych zasad jest jasne i precyzyjne opisywanie tytułu przelewu. Tytuł transakcji powinien od razu wskazywać, za co płacisz – czy to faktura za usługę, rata pożyczki, czy darowizna dla członka rodziny. Nieprecyzyjne opisy w rodzaju „za tamto” lub żarty wpisywane w pole tytułu mogą wyglądać podejrzanie z perspektywy systemu bankowego i prowadzić do dodatkowych pytań.
Arkadiusz Lament radzi, aby bez potrzeby nie dzielić jednej większej sumy na kilka mniejszych przelewów. Jeśli musisz zapłacić 15 000 zł, bezpieczniej zrobić to jednym przelewem z jasnym tytułem niż wykonywać trzy przelewy po 5 000 zł w odstępach kilkugodzinnych. Ten drugi scenariusz algorytm bankowy może automatycznie zakwalifikować jako próbę obejścia limitów raportowania.
Szczególną ostrożność warto zachować przy darowiznach rodzinnych. Choć prawo podatkowe przewiduje zwolnienia dla najbliższej rodziny (tzw. grupa zerowa w podatku od spadków i darowizn), skorzystanie z tego zwolnienia wymaga zgłoszenia darowizny do urzędu skarbowego na formularzu SD-Z2 w terminie 6 miesięcy od jej otrzymania. Brak takiego zgłoszenia może skutkować naliczeniem podatku wraz z odsetkami, a w skrajnych przypadkach – sankcyjną stawką podatkową wynoszącą nawet 20%.
Płatności zagraniczne – jak się zabezpieczyć dokumentami?
W dobie globalnego handlu elektronicznego coraz więcej Polaków dokonuje zakupów w zagranicznych sklepach internetowych, rezerwuje noclegi przez międzynarodowe platformy czy opłaca usługi cyfrowe świadczone przez firmy z całego świata. Każda taka transakcja zostawia ślad w systemie bankowym i może zostać poddana analizie.
Najlepsza strategia ochronna to systematyczne gromadzenie dokumentacji. Przy zakupach zagranicznych warto przechowywać potwierdzenia płatności, faktury, potwierdzenia zamówień oraz korespondencję e-mailową z usługodawcą. Jeśli bank poprosi o wyjaśnienie konkretnej transakcji, komplet dokumentów pozwoli szybko i bezproblemowo potwierdzić, że operacja miała w pełni legalny charakter.
Dotyczy to w szczególności płatności kierowanych do podmiotów z krajów uznawanych za raje podatkowe lub krajów o podwyższonym ryzyku. Nawet jeśli kupujesz jedynie elektronikę od sprzedawcy z Dubaju lub opłacasz subskrypcję oprogramowania od firmy zarejestrowanej w Hongkongu, posiadanie faktury i potwierdzenia dostawy może zaoszczędzić Ci tygodni wyjaśnień.
Kluczowe zasady bezpiecznych transakcji – podsumowanie
Bezpieczeństwo finansowe zaczyna się od świadomości. Algorytmy bankowe i systemy analityczne urzędów skarbowych stają się z roku na rok coraz bardziej zaawansowane. Nie oznacza to jednak, że każdy przelew wiąże się z ryzykiem kontroli. Wystarczy stosować się do kilku prostych zasad:
- Opisuj przelewy precyzyjnie – tytuł transakcji powinien jednoznacznie wskazywać cel płatności.
- Nie dziel kwot bez potrzeby – jedna większa transakcja jest bezpieczniejsza niż kilka mniejszych w krótkim czasie.
- Zgłaszaj darowizny w terminie – nawet od najbliższej rodziny, jeśli chcesz skorzystać ze zwolnienia podatkowego.
- Przechowuj dokumentację – faktury, potwierdzenia i korespondencję, szczególnie przy transakcjach zagranicznych.
- Działaj transparentnie – legalny przelew wykonany w zwykły sposób nigdy nie powinien budzić obaw.
Najprostsza zasada pozostaje bez zmian: przelew powinien być zrozumiały, zgodny z rzeczywistym celem i dobrze udokumentowany. Jeśli Twoje transakcje wzbudziły wątpliwości banku lub urzędu skarbowego, albo jeśli chcesz upewnić się, że Twoje działania finansowe są w pełni zgodne z prawem – nie zwlekaj z konsultacją prawną.
Skontaktuj się z naszą kancelarią – pomożemy Ci ocenić sytuację, przygotować niezbędną dokumentację i zabezpieczyć Twoje interesy przed ewentualną kontrolą skarbową. Im szybciej zadziałasz, tym większe szanse na bezproblemowe rozwiązanie sprawy.
Masz pytanie do tego tematu?
Pierwsza konsultacja jest bezpłatna - porozmawiajmy o Twojej sytuacji.